Siniestro Rehusado por Falta de Mantenimiento: Claves Legales y Cómo Defender tu Cobertura
La temida notificación del perito: cuando el siniestro se convierte en abandono alegado
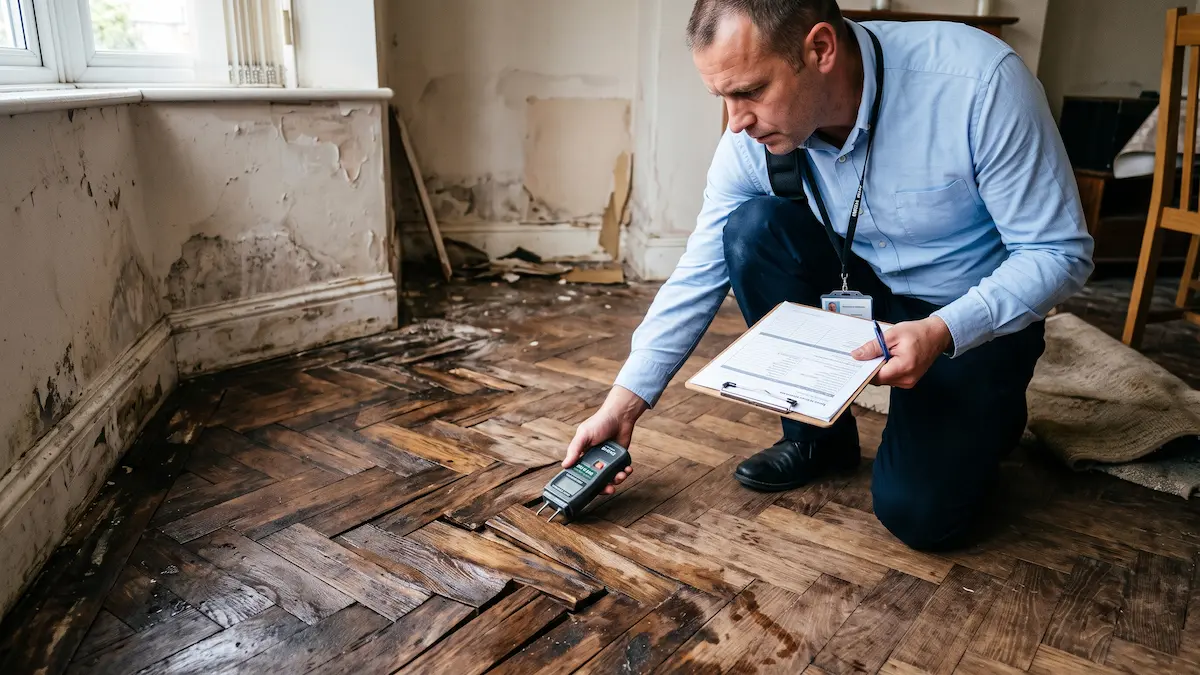
Imagina la escena: una tubería revienta en casa, el agua daña el parqué del salón y, tras el susto inicial, respiras con alivio pensando: "Menos mal que tengo seguro". Avisas a la compañía, acude el perito y, a los pocos días, recibes la temida resolución: siniestro rehusado por falta de mantenimiento.
En el sector asegurador, el rechazo de siniestros bajo este argumento constituye una de las principales fuentes de conflicto, frustración y reclamaciones formales. Lo que para el asegurado es un accidente imprevisto y repentino, para la aseguradora se califica con frecuencia como la consecuencia inevitable de un abandono prolongado del inmueble.
Pero, ¿dónde termina exactamente el desgaste natural y dónde empieza un siniestro indemnizable?
La base del contrato: qué cubre y qué excluye realmente la póliza
Para entender el conflicto, es imprescindible acudir a los fundamentos de la Ley de Contrato de Seguro. Por imperativo legal, las pólizas están suscritas para cubrir riesgos que reúnan tres requisitos indispensables: deben ser inciertos, futuros e imprevistos.
Un reventón de tubería derivado de un exceso repentino de presión constituye un siniestro de manual. En contraste, una filtración lenta a través de una junta de silicona deteriorada a lo largo de los años no lo es: la técnica pericial lo cataloga como un proceso físico previsible vinculado al transcurso del tiempo.
Las pólizas de hogar, comercio y comunidades excluyen expresamente los daños derivados de:
-
Desgaste natural por el uso habitual de las instalaciones.
-
Oxidación, corrosión o deterioro progresivo de conducciones.
-
Falta manifiesta de conservación y reparación oportuna.
El contrato exige al asegurado actuar con la diligencia de un buen padre de familia, manteniendo sus instalaciones en condiciones adecuadas para mitigar el riesgo. El abuso surge cuando las entidades emplean la «falta de mantenimiento» como un cajón de sastre genérico para rechazar siniestros legítimos.
Los escenarios más comunes de rehúse en el sector
La supuesta falta de mantenimiento rara vez avisa de forma visible; aflora cuando el gabinete pericial inspecciona el origen técnico de la avería. Los supuestos más reiterados se concentran en tres ámbitos:
-
Fontanería, baños y zonas húmedas: Humedades en tabiques colindantes causadas por siliconas cuarteadas en platos de ducha o juntas de lechada desprendidas, originando una filtración continua con cada uso.
-
Cubiertas, terrazas y tejados: Daños tras episodios de precipitaciones intensas donde la aseguradora aduce sumideros colapsados por acumulación de residuos o láminas asfálticas cuya vida útil ha caducado sin renovación.
-
Instalaciones eléctricas: Incendios o averías causadas por cortocircuitos en cuadros obsoletos desprovistos de diferenciales adecuados o sometidos a sobrecargas persistentes.
El impacto económico: el doble perjuicio patrimonial
Cuando una compañía rehúsa formalmente un expediente bajo esta causa, el quebranto económico para el propietario es doble:
-
Reparación del origen: El coste directo de reparar la causa primaria siempre corresponde al asegurado (la póliza nunca abonará el cambio de una tubería vieja o el sellado de la ducha).
-
Daños consecuenciales (el mayor riesgo): Al considerar que la causa raíz es la negligencia en el mantenimiento, la compañía declina con frecuencia cubrir los daños derivados. Esto implica que el techo del vecino afectado o la reposición del pavimento propio corren íntegramente por cuenta del asegurado, generando facturas desproporcionadas.
La jurisprudencia del Tribunal Supremo: la carga de la prueba
Existe un principio jurídico fundamental a favor del asegurado: la carga de la prueba recae sobre la aseguradora.
Conforme a reiterada doctrina jurisprudencial, la entidad aseguradora no puede desestimar un siniestro amparándose en meras conjeturas o sospechas genéricas de antigüedad. La aseguradora está obligada a acreditar fehacientemente, mediante un dictamen pericial riguroso y motivado, que el deterioro se debe de manera exclusiva y directa a una omisión grave de conservación, y no a un hecho súbito o accidental.
Una vivienda o instalación con años de antigüedad tiene pleno derecho a estar asegurada y a recibir cobertura íntegra frente a siniestros accidentales, salvo que medie una dejación manifiesta y determinante.
Protocolo de actuación ante un rechazo injustificado
Si recibes una carta de rehúse con la que estás disconforme, debes seguir un procedimiento técnico y formal bien delimitado:
-
1. Exigir el informe pericial completo: Constituye un derecho contractual y legal del asegurado. Reclama por escrito el dictamen técnico del perito con el desglose fotográfico y la motivación del rehúse.
-
2. Contraperitaje independiente: Si el daño fue accidental, resulta decisivo encargar a un perito independiente (arquitecto técnico o perito judicial de seguros) un informe que determine el origen súbito y rebata las conclusiones de la compañía.
-
3. Reclamación ante el SAC y la DGSFP: Presenta escrito de queja formal ante el Servicio de Atención al Cliente (SAC) de la entidad adjuntando el contraperitaje favorable. Si la resolución es desestimatoria o no responden en el plazo legal, el expediente se eleva directamente ante el Comisionado para la Defensa del Asegurado de la Dirección General de Seguros y Fondos de Pensiones (DGSFP).
¿Deseas una auditoría técnica o estudio de póliza personalizado?
Oliver Ayala Becker • Corredor de Seguros DGSFP F-3165
Discussion Threads & Queries
0 comments