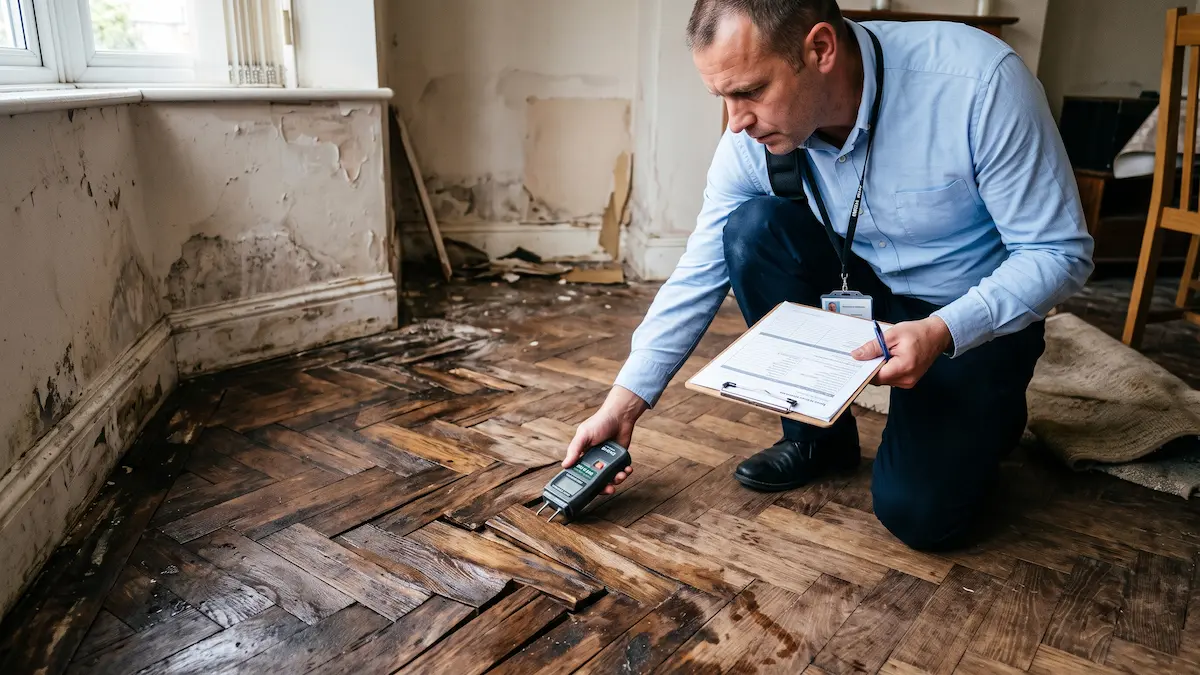
Schaden abgelehnt wegen mangelnder Wartung: Ihre Rechte im Versicherungsfall
Die gefürchtete Mitteilung des Sachverständigen: Wenn der Schaden zum Vorwurf der Vernachlässigung wird
Stellen Sie sich die Szene vor: Ein Wasserrohr bricht im Haus, das austretende Wasser beschädigt das Parkett im Wohnzimmer, und nach dem ersten Schreck atmen Sie erleichtert auf: "Zum Glück bin ich versichert". Sie melden den Schaden, die Versicherung entsendet einen Gutachter, und wenige Tage später erhalten Sie die gefürchtete Ablehnung: Schaden abgelehnt wegen mangelnder Wartung und Instandhaltung.
Im Versicherungssektor ist die Leistungsverweigerung unter diesem Vorwand eine der häufigsten Ursachen für Konflikte, Enttäuschung und gerichtliche Streitigkeiten. Was für den Versicherungsnehmer ein unvorhersehbares, plötzliches Schadenereignis darstellt, stuft der Versicherer nicht selten als unvermeidliche Folge einer jahrelangen Vernachlässigung der Immobilie ein.
Doch wo endet der normale Verschleiß und wo beginnt ein entschädigungspflichtiger Versicherungsschaden?
Die Vertragsgrundlage: Was die Police wirklich deckt und was sie ausschließt
Um den Konflikt zu verstehen, muss man auf die Grundsätze des Versicherungsvertragsgesetzes zurückgreifen. Ein versichertes Risiko muss drei Kriterien erfüllen: Es muss ungewiss, zukünftig und unvorhergesehen sein.
Ein Rohrbruch infolge eines plötzlichen Druckanstiegs ist ein klassischer Versicherungsschaden. Ein schleichendes Eindringen von Feuchtigkeit durch eine über Jahre porös gewordene Silikonfuge ist es hingegen nicht: Gutachter stufen dies als vorhersehbaren Alterungsprozess ein.
Wohngebäude-, Hausrat- und Gewerbeversicherungen schließen Schäden in der Regel ausdrücklich aus, die verursacht wurden durch:
- Gewöhnlichen Verschleiß und Abnutzung durch regelmäßigen Gebrauch.
- Allmähliche Oxidation, Korrosion oder Lochfraß in Rohrleitungen.
- Offenkundige Unterlassung notwendiger Reparaturen und Wartungsmaßnahmen.
Der Vertrag verlangt vom Versicherungsnehmer die Sorgfalt eines ordentlichen Kaufmanns bzw. Familienvaters. Ein Rechtsmissbrauch liegt jedoch dann vor, wenn Versicherungsgesellschaften die Klausel der „mangelnden Wartung“ als pauschale Auffangklausel nutzen, um berechtigte Schadensansprüche abzuwehren.
Die häufigsten Ablehnungsszenarien in der Praxis
Die angebliche Mangelwartung zeigt sich selten offen; sie tritt zutage, sobald der Sachverständige die technische Ursache untersucht. Drei Bereiche sind besonders anfällig:
- Sanitäranlagen und Nassbereiche: Feuchtigkeitsschäden an angrenzenden Wänden durch rissige Silikonfugen in Duschwannen oder brüchige Fliesenfugen, die bei jeder Nutzung unbemerkt Wasser durchlassen.
- Dächer, Terrassen und Flachdächer: Wassereintritt nach Starkregen, bei dem der Versicherer verstopfte Abflüsse oder überalterte Bitumenbahnen moniert, deren Nutzungsdauer ohne Erneuerung abgelaufen war.
- Elektrische Anlagen: Kurzschlüsse und Schmorbrände in veralteten Sicherungskästen ohne zeitgemäße FI-Schutzschalter oder bei dauerhafter Überlastung.
Der doppelte finanzielle Schaden für den Eigentümer
Wird ein Schaden aus diesem Grund abgelehnt, trifft den Eigentümer oft ein doppelter finanzieller Verlust:
- Reparatur der Schadenursache: Die Kosten für die Behebung der eigentlichen Ursache trägt stets der Versicherte (eine Police zahlt nie den Austausch des alten Rohres oder das Erneuern der Duschfuge).
- Folgeschäden (das größte finanzielle Risiko): Betrachtet der Versicherer die Ursache als Wartungsmangel, verweigert er häufig auch die Übernahme der Folgeschäden. Dies bedeutet, dass Reparaturkosten an Nachbarwohnungen oder das eigene aufgequollene Parkett vollständig privat bezahlt werden müssen.
Die Rechtsprechung des Obersten Gerichtshofs: Die Beweislast
Für Versicherte gilt ein entscheidender Rechtsgrundsatz: Die Beweislast liegt beim Versicherer.
Nach ständiger Rechtsprechung darf eine Versicherungsgesellschaft einen Schaden nicht auf der Grundlage bloßer Vermutungen oder des bloßen Gebäudealters ablehnen. Der Versicherer ist verpflichtet, durch ein fundiertes und nachvollziehbares Sachverständigengutachten nachzuweisen, dass der Schaden ausschließlich und unmittelbar auf eine grobe Verletzung der Instandhaltungspflicht zurückzuführen ist und nicht auf ein plötzliches, unfallartiges Ereignis.
Eine ältere Immobilie hat das uneingeschränkte Recht auf vollen Versicherungsschutz, es sei denn, es liegt eine nachweisbare, kausale und erhebliche Vernachlässigung vor.
Handlungsempfehlungen bei unberechtigter Ablehnung
Wenn Sie ein Ablehnungsschreiben erhalten, mit dem Sie nicht einverstanden sind, sollten Sie strukturiert vorgehen:
- 1. Vollständigen Gutachtenbericht anfordern: Sie haben das vertragliche Recht auf Einsicht in das gesamte Gutachten einschließlich aller Fotos und Messprotokolle.
- 2. Unabhängiges Gegengutachten erstellen lassen: Handelt es sich um ein plötzliches Ereignis, ist ein Gegengutachten durch einen unabhängigen Bausachverständigen oft der entscheidende Hebel.
- 3. Formelle Beschwerde und Einschaltung der Aufsichtsbehörde (DGSFP): Reichen Sie eine schriftliche Beschwerde bei der Schlichtungsstelle (SAC) der Gesellschaft ein. Bleibt diese erfolglos, kann der Fall der spanischen Versicherungsaufsicht (Dirección General de Seguros y Fondos de Pensiones – DGSFP) vorgelegt werden.
Wünschen Sie ein technisches Gutachten oder eine individuelle Policenprüfung?
Oliver Ayala Becker • Versicherungsmakler DGSFP F-3165
Diskussion & Expertenfragen
0 Kommentare